卢森堡、都柏林还是别处?AIFMD II 之后,全球基金管理人如何选择欧盟基金注册地
一个市场,两大主导注册地
截至2024年底,欧洲投资基金的净资产规模达23.4万亿欧元,其中近一半集中在两个国家。根据欧洲基金与资产管理协会(EFAMA)《2025年度数据手册》,卢森堡占25%,爱尔兰占21%。德国(12%)、法国(11%)和荷兰(4%)紧随其后,前五大注册地合计约占市场的78%。此后两大领先者继续增长:截至2026年7月31日,卢森堡受监管基金规模达6.69万亿欧元;截至2025年第三季度,爱尔兰注册基金规模达5.31万亿欧元。
这种集中并非历史偶然。欧盟在欧洲层面统一监管基金产品和基金管理人,但每只基金仍须在某一成员国设立法律住所,而各注册地之间在设立速度、法律灵活性、税收中性和服务深度上相互竞争。2026年,这种竞争愈发激烈:AIFMD II 自2026年4月16日起适用,ELTIF 2.0 迎来首个完整的增长周期,欧盟委员会于2025年12月提出的市场一体化方案,也有望削弱长期制约较小注册地发展的种种障碍。
本文首先梳理欧盟基金的全部工具,随后聚焦另类投资基金(AIF)制度,以及设立 AIF 最便捷、最常用的司法管辖区。针对每个注册地,本文介绍常用载体、主要使用者及真实案例。
欧盟基金工具箱:两大框架、四类标签、多种国内载体
每只欧盟基金都落在一条分界线的某一侧:要么是面向零售投资者、经过协调统一的可转让证券集合投资计划(UCITS),要么是涵盖其余一切的另类投资基金(AIF)。在这一划分之上,欧盟另设四类可选的产品标签,为特定策略提供跨境”护照”;各成员国则提供各自的法律载体,上述任何一类基金均可设立于其中。
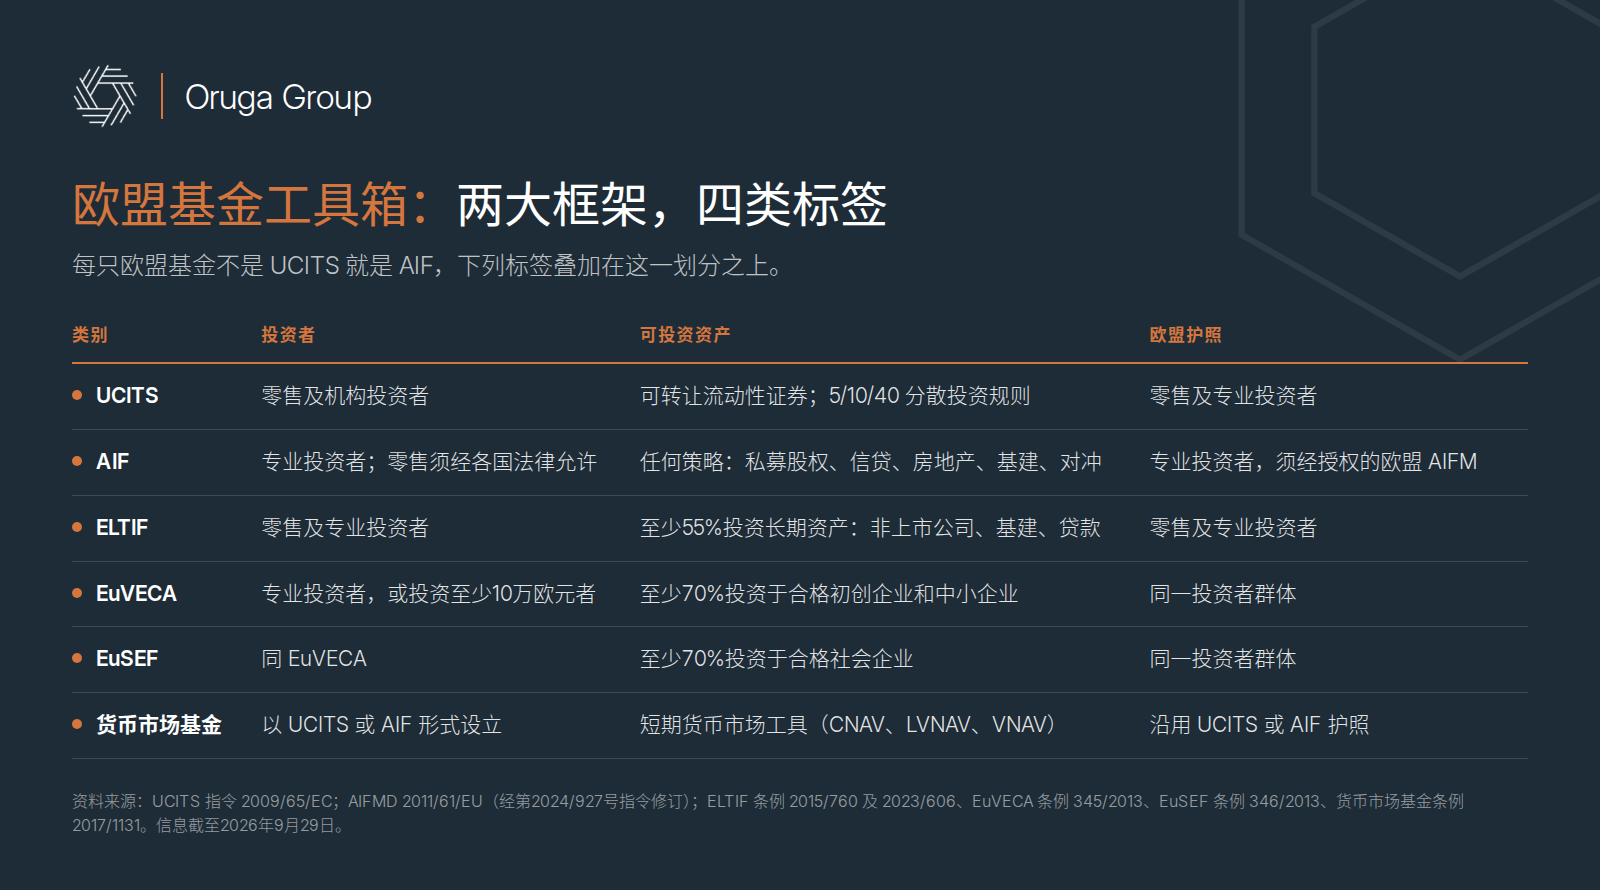
欧盟基金工具箱:UCITS、AIF、ELTIF、EuVECA、EuSEF 与货币市场基金在合格投资者、可投资资产及欧盟护照方面的比较
上述制度的法律依据分别为:UCITS 指令(2009/65/EC)、另类投资基金管理人指令 AIFMD(2011/61/EU,经第2024/927号指令修订,即 AIFMD II),以及 ELTIF 条例(2015/760,经2023/606修订)、EuVECA 条例(345/2013)、EuSEF 条例(346/2013)和货币市场基金条例(2017/1131)。
对架构设计而言,有两点最为关键。第一,AIFMD 监管的是管理人,而非基金本身。只要由经授权的另类投资基金管理人(AIFM)管理,基金本身在国内层面可以是全面监管、轻度监管或不受监管的。正因如此,卢森堡的 RAIF 和马耳他的备案型 AIF 才得以存在。第二,ELTIF、EuVECA 和 EuSEF 是叠加在 AIF 之上的标签,而非独立的法律形式。ELTIF 始终是一只 AIF,在法律上须设立于某一国内载体之中,例如卢森堡 SICAV 或爱尔兰 ICAV。
各司法管辖区之间的竞争,正体现在国内载体上。主要类别包括:
- 公司型载体:资本可变或固定,例如卢森堡 SICAV/SICAF、爱尔兰 ICAV 和 plc、德国 InvAG、塞浦路斯 VCIC 以及马耳他 SICAV。
- 契约型基金:不具备法人资格,例如卢森堡 FCP、爱尔兰单位信托和 CCF、德国 Sondervermögen 以及荷兰 FGR。
- 有限合伙:私募市场的标准载体,例如卢森堡 SCS 和 SCSp、爱尔兰 ILP、荷兰 CV、德国 InvKG、法国 SLP 以及塞浦路斯 LP。
AIFMD II 之后的 AIF:2026年4月16日起有何变化
AIF 是欧洲私募市场的主力。截至2024年底,AIF 净资产为8.2万亿欧元,UCITS 为15.3万亿欧元(EFAMA)。私募股权、私募信贷、房地产、基础设施和对冲策略均属此类,海湾和亚洲资本投向欧洲的主权财富、养老金和保险委托资金,大多也通过 AIF 配置。
今年,这类基金的规则发生了变化。第2024/927号指令(即 AIFMD II)须于2026年4月16日前转化为各国国内法。卢森堡通过2026年3月3日法律完成转化,自2026年4月16日起适用;爱尔兰随后颁布2026年第181号法定文书(S.I. No. 181 of 2026),自2026年5月1日起生效。两国的强化监管报告要求均于2027年4月16日起实施。
贷款发放首次有了统一的欧盟规则。在此之前,基金能否直接放贷取决于注册地。例如,爱尔兰要求发放贷款的 QIAIF 必须为封闭式,且总资产不得超过资产净值的200%。AIFMD II 以统一规则取代了这种各自为政的局面:
- 以承诺法计算,开放式贷款发放型 AIF 的杠杆上限为资产净值的175%,封闭式为300%。
- 若借款人为金融企业、其他 AIF 或 UCITS,对单一借款人的敞口不得超过资本的20%,并设有最长24个月的建仓期。
- 基金发放贷款后如将其转让,须保留该贷款名义价值的5%,保留期为八年,或至贷款到期(以较短者为准)。
- 贷款发放型基金原则上为封闭式;若管理人能证明流动性管理与投资策略相匹配,也可采用开放式结构。
- 2024年4月15日前设立且不再募集新资金的基金适用祖父条款;募集新资金的基金须于2029年4月16日前达到合规要求。
- 成员国可禁止基金向消费者放贷,卢森堡已作出此项禁止。
流动性管理工具成为强制要求。每只开放式 AIF 现须从欧盟统一清单中至少选择两项工具,例如赎回闸门、赎回通知期、摆动定价或反稀释费,并书面说明启用机制。爱尔兰中央银行建议,其中一项为数量型工具,另一项为反稀释工具。
委托更透明,但并未收紧。核心委托模式得以保留,这对在伦敦、纽约、迪拜或香港开展投资组合管理的发起人尤为重要。代价是须向母国监管机构更详细地报告受托职能。
非欧盟管理人的准入门槛提高。通过各国私募配售制度进行募资的欧盟以外管理人,现须满足与其母国挂钩的更严格条件:母国不得列入欧盟反洗钱高风险名单或税务不合作司法管辖区名单,且须已签署符合经合组织(OECD)标准的税务信息交换协议。对于尚未设立欧盟 AIFM 的中国和海湾地区管理人而言,这是在欧洲募资前必须直接面对的合规问题。
如何选择注册地:六个决定性问题
由于护照在全欧盟通用,注册地的选择很少仅取决于市场准入。实践中,以下六个问题起决定作用:
- 投资者是谁?机构有限合伙人期待熟悉的合伙架构;财富管理平台需要可面向零售投资者的载体,例如 ELTIF 或第二部分基金(Part II);美国应税投资者则需要可进行”打勾选择”(check the box)税务分类的载体。
- 需要多快设立?卢森堡 RAIF 或马耳他备案型 AIF 无需基金层面的审批;爱尔兰 QIAIF 于提交申请次一工作日下班前即可获批;塞浦路斯 RAIF 约一个月即可完成注册。
- 是否需要税收透明?合伙企业(SCSp、ILP、CV、InvKG)使重视税收协定的投资者能够穿透至底层资产;公司型基金则提供单一、税收中性的主体。
- 在哪里销售?卢森堡和爱尔兰主导跨境分销,分别约占全球跨境基金资产的48%和43%(Ocorian,2026年)。
- 服务生态如何?托管机构、行政管理人、审计师和独立董事须具备相当规模,且成本具有竞争力。
- 管理人设在哪里?附带权益的税务处理,以及普通合伙人和 AIFM 的经济实质要求,往往与基金层面的税负同样影响决策。
产品结构反映了这些答案的集中趋势。爱尔兰是 ETF 的首选注册地,占欧洲 ETF 市场的75%(Irish Funds,2026年)。卢森堡在跨境 UCITS、私募市场载体和 ELTIF 方面领先:截至2025年底获批的268只 ELTIF 中,151只为卢森堡基金,管理规模达220亿欧元,占市场总规模340亿欧元的大部分(Scope,2026年4月)。法国以71只位居第二,但差距明显。
卢森堡:工具最齐全的司法管辖区
卢森堡的优势在于选择丰富。截至2026年7月31日,卢森堡共有2,960只受监管基金、13,256个基金单元,规模达6.69万亿欧元(卢森堡金融业监管委员会 CSSF)。几乎任何投资者类型、投资策略与监管偏好的组合,都能在卢森堡找到相应载体。卢森堡也在持续完善其工具箱:2023年7月21日法律将”知情投资者”门槛从12.5万欧元降至10万欧元,将 SIF、SICAR 和 RAIF 的建仓期从12个月延长至24个月,并豁免 ELTIF 和货币市场基金的认购税。自2025年1月1日起,主动管理型 ETF 亦获得认购税豁免。
主要载体及其典型使用者:
- UCITS(2010年法律第一部分):须经 CSSF 审批,可面向零售投资者。是全球资产管理人在欧洲、亚洲和拉丁美洲分销流动性基金的标准选择。
- 第二部分集合投资计划(Part II UCI):须经 CSSF 审批,可面向零售投资者。另类资产管理人常用其推出面向私人财富客户的半流动性产品。
- SIF(2007年法律):须经 CSSF 审批,面向知情投资者(10万欧元以上)。适合内部规则要求投资受监管基金的机构。
- SICAR(2004年法律):须经 CSSF 审批,面向知情投资者。专为投资风险资本的私募股权和风险投资而设计。
- RAIF(2016年法律):无需 CSSF 审批,通过其经授权的 AIFM 间接受监管。适合希望使用基金制度载体、又不愿等待审批的发起人。
- SCSp(2013年):除非以 RAIF 或 SIF 形式设立,否则为不受监管的有限合伙。是私募股权、风险投资、房地产和基础设施领域普通合伙人与有限合伙人(GP–LP)架构的标准载体。
- ELTIF:经 CSSF 授权的标签,可叠加于上述任何载体。私募市场管理人借此向欧洲财富客户募资。
为何 RAIF 与 SCSp 主导私募市场。大多数卢森堡私募市场基金将二者结合使用。SCSp 为机构有限合伙人提供其熟悉的英美式合伙架构:税收透明、不具法人资格,且几乎完全由有限合伙协议约定。以 RAIF 形式设立后,同一合伙企业可采用伞型子基金结构并适用基金制度下的税务待遇,且由于有经授权的 AIFM 负责,无需 CSSF 审批即可设立。RAIF 每年缴纳0.01%的认购税;若投资于风险资本,也可选择适用类似 SICAR 的税制(Elvinger Hoss,2026年5月)。
管理人层面的改革。卢森堡议会于2026年1月22日表决通过第8590号法案,并于2026年2月3日豁免第二次宪法表决。新制度适用于2026年1月1日起实现的收入,并设立两种路径:
- 合同型附带权益:在未投资于基金的情况下获得的附带权益,作为特别收入,按个人累进税率的四分之一征税,含团结附加税在内的最高实际税负约为11.45%。仅从事投资组合管理或风险管理等投资职能的人员适用,行政人员不在此列。
- 通过投资基金获得的附带权益:反映基金超额收益的部分免税,前提是持股期至少六个月,且持股比例低于基金的10%。
该法律还取消了原先”投资者须先收回本金方可支付附带权益”的要求,逐笔交易(deal-by-deal)分配机制因此可以适用。无论基金注册于何处均适用这一制度,这使卢森堡不仅成为更具吸引力的基金注册地,也成为投资团队更具吸引力的驻地。
案例
- 黑石私募股权策略基金 SICAV(BXPE):卢森堡第二部分 SICAV,面向美国以外的私人财富投资者。部分份额类别最低投资额为2.5万欧元,定期开放申购和赎回。它体现了第二部分基金的典型用途:通过财富管理平台销售常青型私募股权产品,而这是封闭式 SCSp 无法覆盖的客户群。
- 阿波罗(Apollo):2025年9月24日,其卢森堡 Apollo Private Markets Umbrella SICAV 旗下三只常青型、半流动性 ELTIF 获得 CSSF 授权,分别覆盖欧洲私募信贷、全球多元信贷和全球私募市场,面向欧洲、亚洲和拉丁美洲的财富投资者。
- 殷拓(EQT):2025年9月15日在卢森堡推出 EQT Nexus ELTIF Private Equity,自2025年11月起通过私人银行和财富管理平台,向欧盟及欧洲经济区的非专业投资者分销。2026年4月,EQT 又推出一只基础设施 ELTIF,依托管理资产达780亿欧元的基础设施平台。此前,该平台的封闭式基础设施基金一直面向机构投资者销售。
爱尔兰:ETF 与公司型基金重镇
爱尔兰的优势在于流动性产品的规模,以及另类产品的设立速度。截至2025年第三季度末,爱尔兰共有9,254只基金(含子基金,其中 UCITS 5,818只、AIF 3,436只),净资产达5.309万亿欧元,同比增长13.5%。爱尔兰占欧洲 ETF 市场的75%,基金分销至90多个国家。政府的《基金业2030》评估报告明确以发展私募资产基金为政策目标;随 AIFMD II 转化一同于2026年5月5日发布的修订版中央银行《AIF 规则手册》,落实了其中部分内容。
主要载体及其典型使用者:
- ICAV(2015年):专为基金设计的公司型载体,伞型子基金之间责任隔离,并可就美国税务进行”打勾选择”。是 ETF 发行人、UCITS 管理人以及拥有美国或全球投资者的 QIAIF 发起人的默认选择。
- 投资公司(plc):传统公司型基金,许多在 ICAV 出现之前设立的 ETF 和 UCITS 产品系列仍采用这一形式。
- ILP(2020年修订):税收透明的有限合伙,可为开放式或封闭式。用于私募股权、私募信贷、房地产和基础设施领域的 GP–LP 基金。
- CCF:税收透明的契约型基金,不接受个人投资者。在税收协定待遇至关重要的情况下,用于汇集养老金和机构资产。
- 单位信托:以信托为基础的契约型基金,主要用于存量零售产品系列及部分机构委托。
公司型和契约型载体可获批为 UCITS、零售投资者 AIF(RIAIF)或合格投资者 AIF(QIAIF);ILP 则只能以 AIF 形式设立。QIAIF 是爱尔兰主要的另类投资产品,要求合格投资者最低认购10万欧元;除 AIFMD II 的贷款发放规则外,中央银行未设投资或借款限制;经快速通道审批,于提交申请次一工作日下班前即可获批。
税务。爱尔兰基金无需就收入或收益纳税,不征收认购税,基金单位转让亦无印花税。非居民投资者提交非居民声明后,分配款项全额支付、不予扣税。对于爱尔兰居民个人,《2025年财政法》自2026年1月1日起将退出税税率从41%降至38%,并对向持有公司至少51%股份的 ILP 进行的分配引入股息预提税豁免。大多数受监管的爱尔兰基金属于支柱二(全球最低税)规则下的”除外实体”。
案例
- iShares 核心标普500 UCITS ETF(美元,累积型):注册于爱尔兰的投资公司型基金,成立于2010年5月19日,资产规模约1,370亿欧元,总费用率0.07%(justETF,2026年9月)。它说明了爱尔兰为何主导 ETF 市场:公司型 UCITS 载体可同时在多个欧洲交易所上市,而爱尔兰注册地可就美国股息享受美爱税收协定待遇。其投资者包括欧洲零售投资者、财富管理机构和各类机构。
- ARK Private Innovation ELTIF:ARK ELTIF ICAV 的子基金,于2025年12月22日获批。其 AIFM 为 IQ-EQ Fund Management (Ireland),投资管理人为美国的 ARK Investment Management。该基金目标将75%–85%的资产投资于非上市公司,建仓期结束后每季度开放赎回,上限为资产净值的5%。它展示了美国管理人如何借助爱尔兰 ICAV、第三方 AIFM 和 ELTIF 标签,在不自建欧盟管理公司的情况下,触达18个以上欧洲国家的零售和专业投资者。
挑战者:各有专长,而非全能
在两大中心之外,每个有竞争力的注册地都凭借某一特定优势取胜:本土投资者基础、特定载体、设立速度或成本。
荷兰:CV 与 FGR,2025年重新定位。截至2024年底,荷兰基金资产为0.90万亿欧元(EFAMA)。其私募市场工具主要是有限合伙(CV)和共同账户基金(FGR)。自2025年1月1日起,CV 和外国有限合伙一般被视为税收透明主体;FGR 仅在符合受监管投资基金或 UCITS 条件、且其份额真正可转让时,才被视为不透明主体,仅能由基金本身赎回的份额不计入其中。现有架构须于2025年底前修订其文件(CMS)。由此,机构和养老金投资者使用的荷兰有限合伙在税务定性上更简单、更可预期。
德国:面向德国机构的 Spezial-AIF。德国(占欧洲基金资产的12%)基本上是一个本土市场。其标志性产品是依据《资本投资法典》(KAGB)设立的特别另类投资基金(Spezial-AIF),可采用特别资产(Sondervermögen)、投资有限合伙(InvKG)或投资股份公司(InvAG)形式,仅可向专业投资者以及认缴至少20万欧元的”半专业”投资者销售。该类基金只需向德国联邦金融监管局(BaFin)备案,无需产品审批。德国保险公司、养老金计划以及职业养老基金(Versorgungswerke)是其核心投资者。
法国:SLP 与 ELTIF 零售渠道。法国(占欧洲基金资产的11%)于2015年推出自由合伙企业(SLP),作为对英美式有限合伙的回应,现已成为法国私募股权的标准载体。按投资者所在地计算,法国也是欧洲最大的 ELTIF 市场:截至2025年底,法国投资者持有141亿欧元 ELTIF,占 ELTIF 总资产的41.4%。法国金融市场管理局(AMF)已授权71只 ELTIF(Scope,2026年4月)。
塞浦路斯:面向中小管理人的速度与成本优势。塞浦路斯注册型 AIF(RAIF)约一个月即可在塞浦路斯证券交易委员会(CySEC)完成注册,面向专业投资者和知情投资者,须委任外部 AIFM。塞浦路斯税制改革于2025年12月22日表决通过、2025年12月31日公布,自2026年1月1日起生效:企业所得税税率由12.5%上调至15%;个人股息的特别国防税由17%降至5%;自2026年起产生的利润不再适用视同股息分配规则。有限合伙仍保持税收透明,证券收益基本不征资本利得税,例外是”富含不动产”的股份,其认定门槛已从价值的50%来自塞浦路斯不动产降至20%。基金管理人的员工仍可就与附带权益挂钩的浮动薪酬选择适用8%的统一税率,最长十年,每年最低税额为1万欧元。据普华永道(PwC)最近一次于2026年8月更新的税务摘要,该制度未受此次改革影响。塞浦路斯的投资者以国际资本为主,包括来自中东和以色列的资金(Chambers,2026年)。
马耳他:备案型 AIF。马耳他备案型 AIF(NAIF)在提交完整文件后约十个工作日即可列入马耳他金融服务管理局(MFSA)名单,无需经过许可程序。尽职调查和持续监督由其全面授权的 AIFM 负责。NAIF 面向专业投资者和合格投资者(最低投资10万欧元)。贷款基金以及主要投资于房地产等非金融资产的基金不得采用此形式(CSB Group)。因此,NAIF 是流动性和证券类策略的快速选择,但不适用于私募信贷或房地产。
横向比较:各注册地的快速通道 AIF 载体
下图比较了各司法管辖区设立专业投资者 AIF 的最快路径及其主要合伙载体。
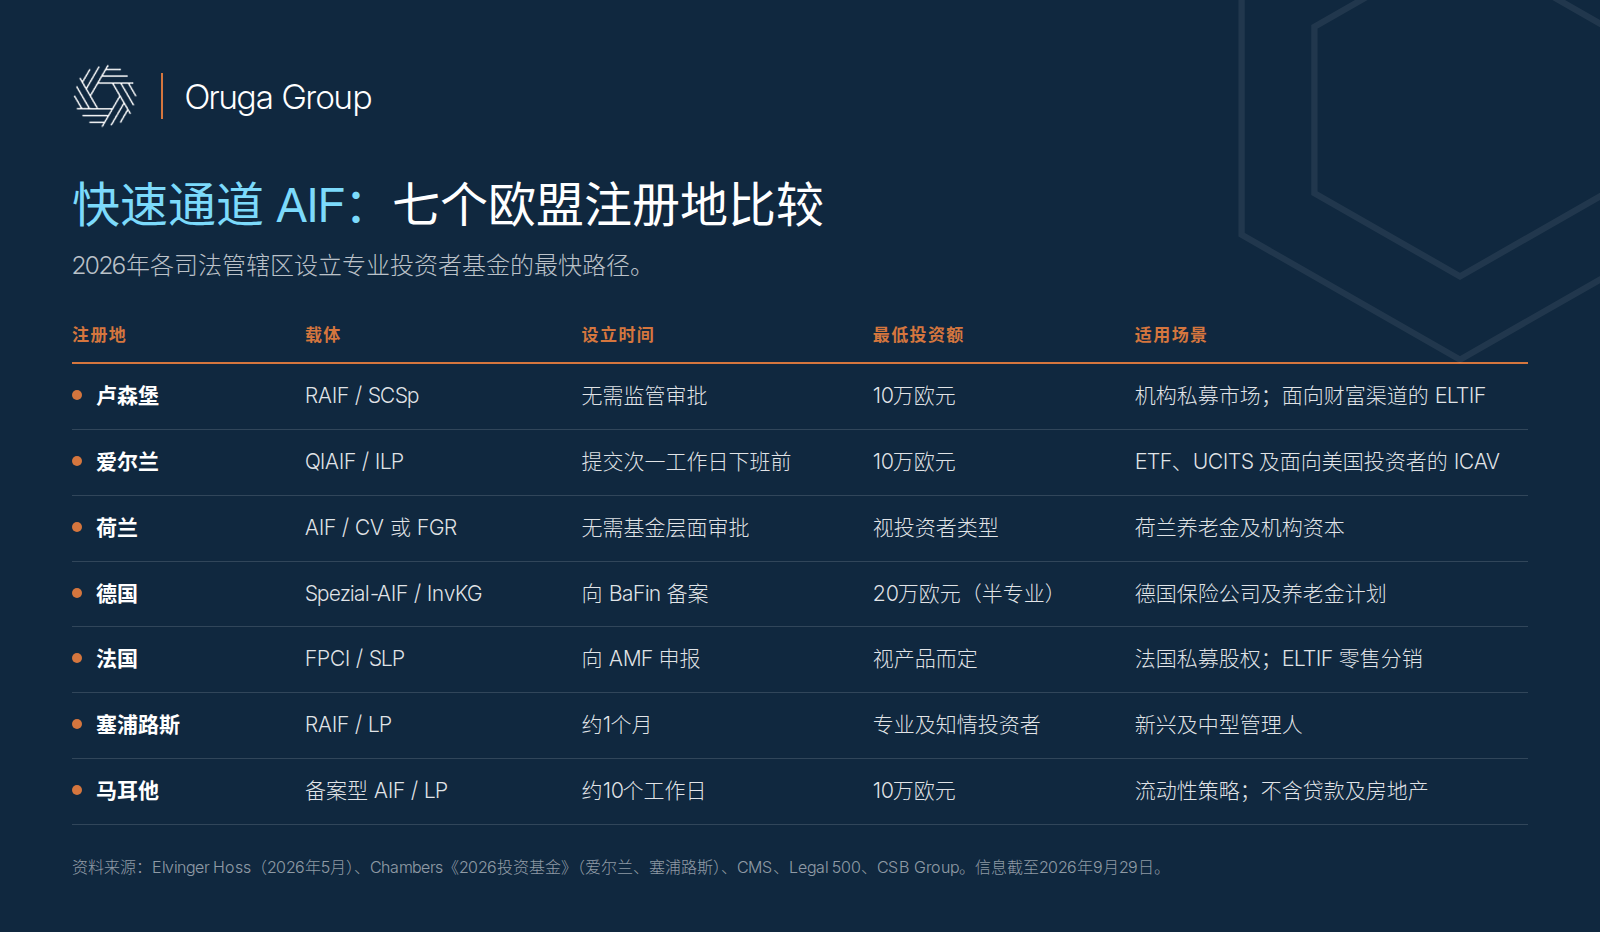
七个欧盟注册地的快速通道 AIF 路径:卢森堡、爱尔兰、荷兰、德国、法国、塞浦路斯和马耳他在载体、设立时间、最低投资额和适用场景方面的比较
载体之外:2026年影响架构设计的五大议题
即便没有”反空壳指令”,经济实质依然重要。欧盟提出的反空壳指令(Unshell Directive,即 ATAD 3)已于2025年6月20日被放弃(ATOZ)。但这并未终结对经济实质的审查。税收协定待遇、反避税指令(ATAD)中的反混合错配规则以及各国反滥用原则,仍要求基金控股公司和普通合伙人在其居民地具备真实的决策、董事和账簿记录。支柱二的15%全球最低税一般不适用于受监管投资基金,但基金下层的控股公司需逐案分析。
SFDR 2.0 将改变基金标签。欧盟委员会于2025年11月20日提出的提案,以三个自愿性类别“可持续”(Sustainable)、“转型”(Transition)和”ESG 基础”(ESG Basics)取代现行的第8条和第9条披露。每一类别均要求至少70%的投资组合支持所声明的策略。欧盟理事会于2026年6月24日通过谈判授权,并提议设置24个月的适用过渡期。截至2026年9月,欧洲议会经济与货币事务委员会(ECON)尚未表决,三方谈判亦未启动(Proskauer,2026年8月)。现阶段设立基金的发起人,应确保基金文件能够顺利过渡至新的类别。
市场一体化方案可能缩小各注册地之间的差距。2025年12月4日,欧盟委员会提出一系列措施,禁止东道成员国自行增设营销材料规则或事先通知要求;同时提出欧盟托管人护照,允许基金在其他成员国委任托管人;并提出由欧洲证券和市场管理局(ESMA)每年审查各国监管机构对跨多个成员国、资产规模超过3,000亿欧元的资产管理集团的监管情况。上述提案仍处于立法程序中,预计最早于2027年年中分阶段适用(A&L Goodbody)。
代币化在基金法框架内进行,而非 MiCA。UCITS 和 AIF 的份额属于金融工具,因此不受《加密资产市场条例》(MiCA)管辖。代币化基金仍是 UCITS 或 AIF,注册地的基金规则、托管要求和 AIFMD II 义务均继续适用。分布式账本份额登记和结算正在各国国内法和欧盟分布式账本技术(DLT)试点制度下发展,而非依托加密资产牌照。
波兰:有局限的本土选择。波兰发起人可采用由波兰金融监管局(KNF)监管的另类投资公司(ASI)制度。管理资产低于1亿欧元(无杠杆、封闭式策略为5亿欧元)的管理人只需注册;超过上述门槛则须取得完整牌照。仅注册一项通常就需要五至九个月。若面向非欧盟投资者进行跨境募资,一种可选方案是由卢森堡或爱尔兰基金通过波兰控股公司进行投资,从而将国际投资者熟悉的基金载体与本地运营架构相结合。
对非欧盟发起人的启示
上述案例呈现出共同规律:黑石、阿波罗和殷拓采用卢森堡载体,ARK 采用爱尔兰 ICAV 和第三方 AIFM,均未从零开始自建欧盟业务。每家机构都选择了目标投资者已经信任的注册地,将产品置于经授权的欧盟 AIFM 之下,并选用与目标投资者相匹配的标签(第二部分基金、ELTIF 或 UCITS)。对于总部位于美国、英国、瑞士、亚洲或海湾地区的发起人,由此可得出四点实务结论:
- 先确定管理人路径,再设计基金。自2026年4月16日起,依据 AIFMD II 进行私募配售,取决于发起人母国能否通过欧盟反洗钱、税务合作和信息交换方面的审查。若无法通过,或发起人希望获得护照,现实的选择是如 ARK 般委任第三方(“托管型”)AIFM,或自建欧盟 AIFM。
- 由投资者结构决定注册地。面向机构有限合伙人,宜采用 SCSp-RAIF 或 ILP-QIAIF;面向欧洲财富客户,宜采用卢森堡 ELTIF 或第二部分基金——268只 ELTIF 中已有151只注册于卢森堡;面向 ETF 及流动性策略分销,宜采用爱尔兰 ICAV。
- 将速度视为一项架构选择。RAIF、QIAIF、塞浦路斯 RAIF 和马耳他 NAIF 均可缩短上市时间,但各自对管理人、投资者类型或投资策略设有条件。例如,NAIF 不得持有贷款或房地产。
- 统筹规划经济实质与团队布局。反空壳指令的终止并未终结经济实质审查;而卢森堡2026年附带权益改革等管理人层面的制度,正在影响投资团队的驻地选择。
本文仅供一般参考,不构成法律、财务或投资建议。信息截至2026年9月29日。